NM Bad Faith Law — Un servicio del Despacho de Abogados de Anita M. Kelley
AYUDA CON RECLAMACIONES DE SEGURO EN NUEVO MÉXICO
Su aseguradora hizo una promesa. ¿La cumplió?
Si su reclamación en Nuevo México fue denegada, demorada, pagada por debajo de lo esperado o gestionada sin explicación clara, comience por los hechos. Un desacuerdo sobre cobertura por sí solo no demuestra mala fe. Anita Kelley Law puede evaluar si el despacho podría ayudar.
- Abogada en Nuevo México desde 2006
- Consultas de todo el estado
- Se habla español
01 / UNA NORMA MÁS CLARA
¿Qué es la mala fe de una aseguradora en Nuevo México? Un desacuerdo no siempre es mala fe.
La instrucción de primera parte de Nuevo México establece que una aseguradora al decidir si paga una reclamación debe actuar justa, razonable, honesta y de buena fe según las circunstancias. Una denegación razonable basada en la póliza no es automáticamente mala fe; pueden importar investigación, evaluación, comunicación, explicación y tiempo. Leer UJI 13-1702 NMRA ↗
Ver la respuesta completa en lenguaje claro →¿Explicó la decisión usando la póliza y los hechos?
¿Respondió y decidió en un tiempo razonable?
02 / COMIENCE CON SU PÓLIZA
Coberturas distintas. Preguntas distintas.
Las disputas de seguros no siguen todas las mismas reglas. Su propia póliza, una reclamación contra otra persona y un plan de prestaciones laborales pueden implicar deberes y procedimientos distintos. Elija la cobertura más cercana o indique que no está seguro.
01
Vivienda y propiedad
→02Auto y UM/UIM
→03Empresa y defensa
→04Vida e incapacidad
→05Cobertura médica
→06Otra o no sé
→En pérdidas por incendio, agua, granizo, robo o propiedad comercial, separe la decisión de causa y cobertura de la disputa sobre reparación o valoración. En auto y UM/UIM, conserve póliza y formularios de selección. Para vida o incapacidad, identifique póliza o plan e instrucciones de apelación.
Un pago bajo, solicitud repetida, aviso de cancelación o solicitud de acuerdo rechazada no establece por sí solo mala fe. La explicación escrita y el historial ayudan a saber qué revisar.
Organice documentos según su reclamación →03 / UN PRIMER PASO MÁS CLARO
Usted aporta los hechos. Nosotros aclaramos el siguiente paso.
Cuéntenos lo esencial
Responda solo lo que sabe. Marque fechas urgentes. Todavía no suba documentos ni datos muy confidenciales.
Revisión de conflictos y pertinencia
El despacho revisa conflictos, disponibilidad, tipo de reclamación, ubicación, plazos y preocupaciones básicas sobre la gestión.
Un posible siguiente paso
Si procede, puede pedir documentos concretos por canal seguro y revisar problemas y plazos. La representación exige un acuerdo escrito por separado.
Tenga preparados estos datos básicos
- Aseguradora, tipo de póliza, titular y personas involucradas.
- Cronología breve y decisión o explicación escrita.
- Lo que cuestiona sobre investigación, pago o comunicación.
- Fechas próximas de tribunal, póliza, prueba de pérdida o apelación.
Guarde originales hasta recibir un paso seguro. Una consulta no suspende plazos ni significa que el despacho aceptó el asunto.
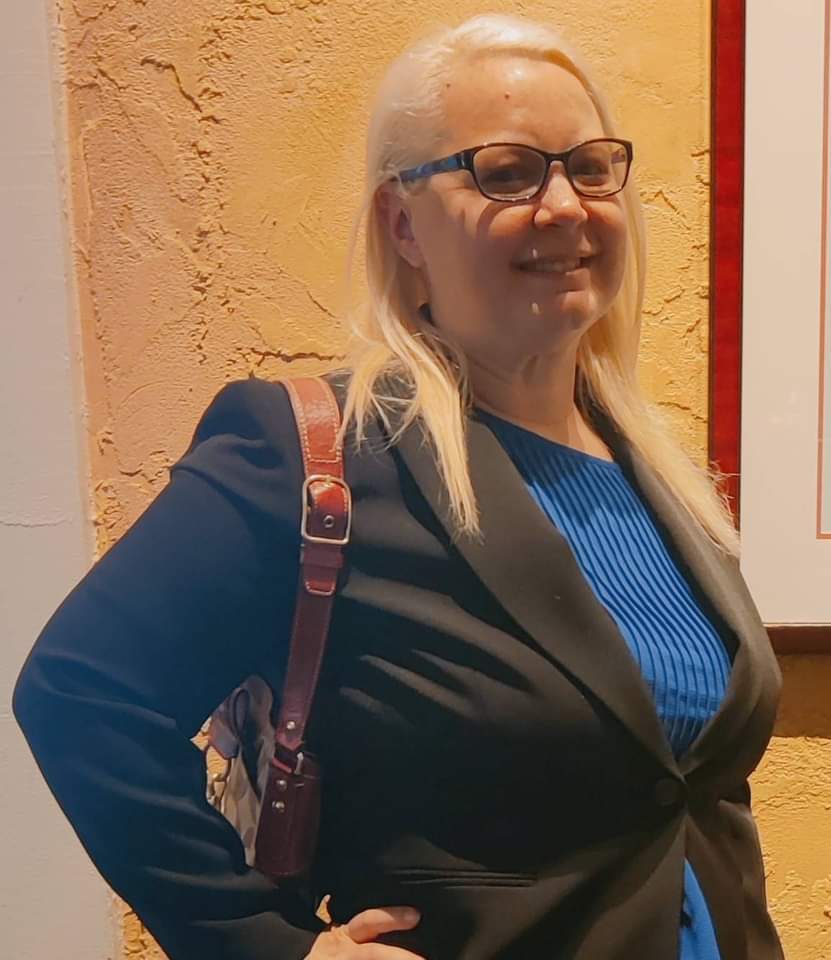
CONOZCA A ANITA KELLEY
Experiencia en litigios. Una mirada cuidadosa a toda la historia de la reclamación.
Anita inició su carrera en despachos de defensa civil antes de abrir Anita Kelley Law para representar a personas y pequeñas empresas. Ejerce en Nuevo México desde 2006 y entiende que una disputa afecta más que un número de expediente.
Para conocer el papel del despacho en una disputa, vea representación en reclamaciones de seguro en Anita Kelley Law y su proceso de consulta.
Facultad de Derecho de UNMLicenciada en Nuevo México desde 2006Citas programadas
Leer biografía completa de Anita 04 / RESPUESTAS SOBRE RECLAMACIONES
Útiles antes de llamar a un abogado.
Normas de gestión
Ver todas las respuestas →¿Qué significa mala fe en Nuevo México?
Distinga cobertura, deberes de primera parte y acuerdos.
Denegaciones¿Qué revisar tras una denegación?
Compare motivo escrito, póliza, hechos e investigación.
Demoras¿Cuánto puede tardar una reclamación?
No hay un solo plazo. Sepa qué registrar y preguntar.
Pagos bajos o parciales¿Qué comparar tras un pago insuficiente?
Revise presupuestos, deducciones y tasación.
Quejas de consumidores¿Puede ayudar la OSI con mi reclamación?
Conozca los límites de la agencia, cancelación e historial.
Guía práctica¿Qué ayuda a evaluar una reclamación?
Haga una cronología sin enviar documentos sensibles.
PREGUNTAS FRECUENTES
Respuestas directas. Límites claros.
Consulte el texto legislativo oficial de la sección 59A-16-20 y la guía de quejas de la OSI sobre el papel y límites de la agencia.
¿Toda reclamación denegada implica mala fe?
No. Una denegación puede ser razonable según la póliza. El motivo, investigación, explicación, tiempo y hechos requieren evaluación individual.
¿Cuánto puede tardar una reclamación de seguro en Nuevo México?
No existe un número único de días para todas. Nuevo México aplica criterios de comunicación razonablemente pronta y un tiempo razonable tras completar las pruebas requeridas.
¿Puede la OSI obligar a la aseguradora a pagar?
La OSI acepta quejas y puede revisar posibles infracciones, pero dice que no puede ordenar pagos, determinar daños, dar asesoramiento legal ni representarlo.
¿Qué debo enviar en una primera consulta?
Envíe solo los hechos estructurados solicitados. No envíe documentos ni datos muy sensibles hasta que el despacho haga una revisión preliminar de conflictos y ofrezca un paso seguro.
NO NECESITA LOS TÉRMINOS JURÍDICOS EXACTOS
Comience por lo ocurrido.
Indique la aseguradora, póliza, qué hizo y cualquier fecha urgente.
Comenzar evaluación